
Első hónap csak 399 forint. Különleges próbaajánlat. Szinte ingyenes termék, csak a szállítást kell kifizetni. Az internet tele van olyan ajánlatokkal, amelyeknél az összeg olyan kicsi, hogy az ember könnyebben megadja a bankkártyaadatait. A meglepetés néha csak hetekkel később érkezik, amikor újabb összeg jelenik meg a számlakivonaton. Aztán megint. És megint.
A Magyar Nemzeti Bank külön figyelmeztetett egy olyan csalási, illetve megtévesztő értékesítési módszerre, amelynél az egyszeri olcsó vásárlással együtt a fogyasztó egy ismétlődő előfizetéshez is hozzájárulhat. Az erről szóló információt a szolgáltató sokszor az apró betűs vagy nehezen áttekinthető feltételek között helyezi el.
Az első fizetés lehet teljesen szabályosnak látszó tranzakció
Ez teszi a helyzetet különösen kellemetlenné. Nem feltétlenül úgy történik a visszaélés, hogy valaki egyszerűen ellopja a bankkártyaadatodat és titokban vásárol vele. Lehet, hogy az első fizetést valóban te indítod el. Beírod a kártyaadatokat, jóváhagyod a banki értesítést, és megkapod a kedvezményes terméket vagy szolgáltatást. Csakhogy a vásárlási feltételek között elrejtve ott lehet az ismétlődő díj.
Az MNB szerint az ilyen esetekben az első jóváhagyást követően akár hetekkel később is elindulhatnak az újabb terhelések, amelyek hetente néhány ezer vagy akár tízezer forintosak is lehetnek. A bank pedig nem feltétlenül tudja, hogy te eredetileg mit gondoltál a vásárlásról. Ha az első tranzakcióval együtt egy ismétlődő terhelési engedély is létrejött, a rendszer azt előfizetésként kezelheti.
Nézd meg rendszeresen a számlád mozgását
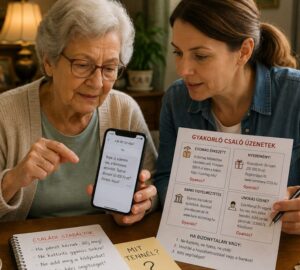
A védekezés egyik legegyszerűbb módja meglepően hétköznapi: időnként végig kell nézni a bankszámlatörténetet. Nem csak a nagy összegek érdekesek. Éppen az 1000–3000 forintos ismétlődő terhelések fölött könnyű elsiklani. „Biztos vettem valamit.” „Talán valamelyik alkalmazás.” „Majd később megnézem.”
Ha ugyanaz az ismeretlen kereskedőnév hetente vagy havonta visszatér, érdemes utánanézni. A terhelésnél szereplő cégnév ráadásul nem mindig egyezik azzal a weboldallal vagy terméknévvel, amelyre emlékszel, ezért elsőre nem feltétlenül ismerős. Az MNB kifejezetten azt javasolja, hogy az ügyfelek rendszeresen tekintsék át bankkártyás és bankszámlás tranzakcióikat.
A kártya letiltása önmagában nem mindig mondja le az előfizetést
Ez az egyik legfontosabb rész. Egy előfizetés szerződéses kapcsolat is lehet a szolgáltatóval, ezért az MNB arra figyelmeztet, hogy pusztán a fizetés megakadályozásától nem feltétlenül szűnik meg maga a szolgáltatás.
Ha kiderül, hogy előfizetés indult, keresd meg a szolgáltatónál a lemondás módját, és lehetőség szerint írásban is őrizd meg a lemondás nyomát. Ha a szolgáltató elérhetetlen, vitatod a terhelést, vagy további levonások történnek, mielőbb jelezd a bankodnak.
Ha pedig arra gyanakszol, hogy kártyádat jogosulatlanul használják, már nem egyszerű előfizetési vitáról van szó. Az MNB ilyen esetben azt tanácsolja, hogy haladéktalanul értesítsd a bankot, és szükség esetén tiltasd le a kártyát. A bankoknak ilyen bejelentésre napi 24 órában lehetőséget kell biztosítaniuk.
Lehet esély a pénz visszaszerzésére
Ha a kártyával kifizetett terméket nem kaptad meg, vagy a megújuló szolgáltatás mögött nincs valós teljesítés, az MNB szerint bizonyos esetekben úgynevezett chargeback, vagyis kártyás visszaterhelési eljárás kezdeményezhető.
Ezt a saját, kártyát kibocsátó bankodnál kell elindítani. Szükség lehet a tranzakció adataira, a kereskedő nevére, a vásárlás dátumára és összegére, illetve a szolgáltatóval folytatott levelezésre is. Ez nem automatikus pénzvisszafizetés, hanem kivizsgálási folyamat, ezért különösen fontos a dokumentumok megőrzése.
Az apró betű néha sok pénzbe kerül
Online vásárlás előtt ezért érdemes egy fél perccel tovább maradni a fizetési oldalon. Keresd az olyan kifejezéseket, mint „előfizetés”, „membership”, „subscription”, „automatikus megújítás”, „havi díj” vagy „próbaidőszak”.
Ha egy 20 000 forintos terméket 590 forintért kínálnak, nem biztos, hogy megtaláltad az internet titkos jótékonysági intézményét. Lehet valódi akció is – de előbb nézd meg, mi történik a következő hónapban. És talán még ennél is fontosabb: ne csak azt figyeld, mennyi pénz érkezik a számládra. Néha az árulkodó jel az a kis összeg, amely újra és újra csendben eltűnik róla.